Wer die Sportwettensteuer in Deutschland tatsächlich übernimmt
 Available in US
Loading...
Stand: October 17, 2026 · Lizenzstatus gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL), Stand 02. Oktober 2026, abgeglichen.
Die Werbung verspricht es in Großbuchstaben: „0 % Wettsteuer“. Wer in Deutschland Sportwetten abschließt, sieht den Slogan auf Plakaten, in App-Stores und auf den Startseiten der Anbieter. Was die Werbung nicht sagt: Es gibt keine Steuer, die der Spielende in Deutschland schuldet. Die Sportwettensteuer – 5,3 % auf den Einsatz abzüglich der Steuer (rund 5 % des eingezahlten Betrags) nach dem Rennwett- und Lotteriegesetz (RennwLottG) – wird beim Veranstalter der Wette erhoben, nicht beim Spielenden. Was „ohne Wettsteuer“ wirklich bedeutet, ist ein Verteilungsmodell: Welcher Anbieter nimmt die 5,3 % in seinen eigenen Büchern mit, und welcher reicht sie über einen niedrigeren Gewinn, einen höheren Mindesteinsatz oder eine gekürzte Quote an die Spielenden weiter? Genau diese Frage entscheidet, was auf dem Wettschein landet.
Das ist der Ausgangspunkt dieser Seite. Sie geht die zehn Buchmacher durch, die auf der Whitelist der GGL eine deutsche Sportwetten-Erlaubnis halten, und zeigt bei jedem, wie er mit der Steuer umgeht. Sie erklärt, was das im Gewinnfall in Euro bedeutet, warum „0 % Wettsteuer“ und „beste Quote“ zwei Paar Schuhe sind, und was an einem Anbieter ohne deutsche Erlaubnis fehlt, wenn dort wirklich keine Steuer eingezogen wird.
Was „Wettanbieter ohne Wettsteuer“ in Deutschland bedeutet
Die kurze Antwort: Wer auf der Whitelist steht, hat die Steuer zu entrichten – kann aber selbst entscheiden, wie er sie weitergibt. Wer nicht auf der Whitelist steht, hat keine Erlaubnis und unterliegt auch nicht dem deutschen Aufsichts- und Spielerschutzsystem.
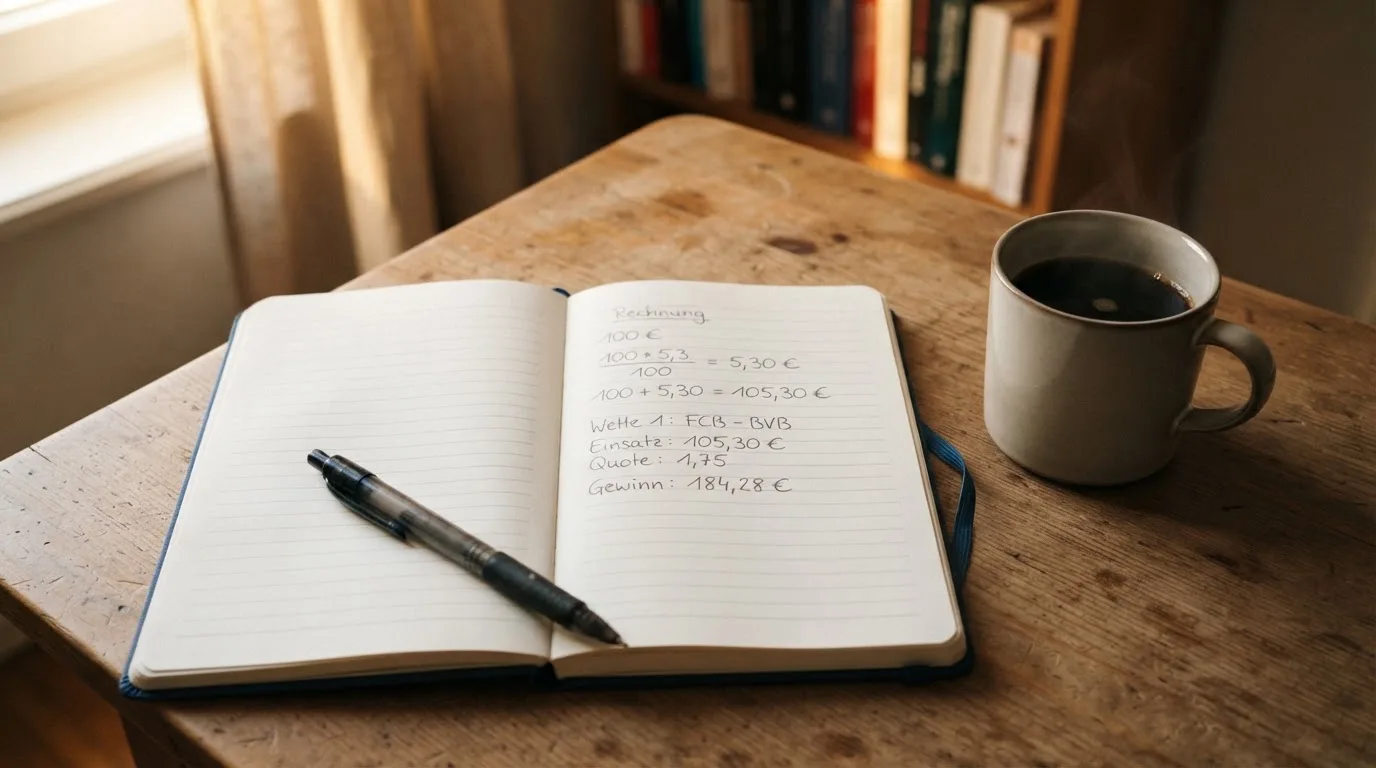
Die Sportwettensteuer ist nach § 17 RennwLottG eine Steuer auf den organisierten Glücksspielbetrieb, nicht auf den einzelnen Gewinn eines Spielenden. Sie wird beim Veranstalter der Wette erhoben – also beim Wettanbieter selbst. Der Steuersatz beträgt 5,3 % der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“, was rund 5,03 % des ausgezahlten Einsatzes entspricht (5,3 geteilt durch 105,3). Auf 100 €, die ein Spielender einzahlt, entfallen also etwa 4,79 € Steuer, wenn sie denn ausgewiesen würde. Beim Spielenden kommt davon nichts an, sofern der Anbieter sie schluckt. Genau dieses „Schlucken“ ist die Ware, mit der die Werbung wirbt.
In der Praxis gibt es vier Wege, wie deutsche Anbieter die Steuer weitergeben:
- Übernahme durch den Anbieter. Keine Kürzung der Quote, kein Abzug vom Gewinn, der Einsatz wird vollständig zur Berechnung der Wette verwendet. Der Anbieter verzichtet auf Marge, um den Werbewert zu erhalten.
- Quotenabschlag. Die angebotene Quote wird um den Steueranteil reduziert – typischerweise zwischen 5 % und 5,3 % – und auf den Einsatz wird nicht zugegriffen. Das schmälert den potenziellen Gewinn, ohne die Bankroll zu verkürzen.
- Abzug vom Gewinn. Im Gewinnfall werden 5 % des Bruttogewinns (Einsatz × Quote) vom ausgezahlten Betrag abgezogen; im Verlustfall passiert nichts. Der Einsatz bleibt unangetastet.
- Ausweis beim Einsatz. Auf den Wettschein wird der Einsatz inklusive Steuer aufgeschlagen, etwa 5,3 % auf den Einsatz abzüglich der Steuer (rund 5 % des eingezahlten Betrags). Der Bruttoeinsatz steigt, die Quote bezieht sich auf den Nettoeinsatz.
Bei Anbietern ohne deutsche Erlaubnis fehlt die Whitelist-Erlaubnis, damit auch die Aufsicht der GGL, der Anschluss an OASIS (die bundesweite Sperrdatei) und LUGAS (die Limitdatei), und der Anbieter haftet nicht nach deutschem Recht. Die fehlende Steuer ist kein Vorteil, sondern ein Indiz dafür, dass die Erlaubnis fehlt.
Wettanbieter im Vergleich: wer die 5,3 % wie weiterreicht
Die Tabelle zeigt für jeden der zehn Anbieter mit deutscher Sportwetten-Erlaubnis den Whitelist-Status und das Datum der ersten Erlaubnis. Wer die Steuer wie weitergibt, ist Sache der AGB des Anbieters und steht im Abschnitt darunter.
| Anbieter | Whitelist-Status | Erlaubnisinhaber | Sportwetten-Erlaubnis seit |
|---|---|---|---|
| 888sport | Whitelist GGL, Sportwetten-Erlaubnis | 888 Germany Limited | 30.06.2021 |
| Betano | Whitelist GGL, Sportwetten-Erlaubnis | Betkick Sportsbetting Limited | 19.02.2021 |
| Tiptorro | Whitelist GGL, Sportwetten-Erlaubnis | Torro Tec Limited | 30.06.2021 |
| LeoVegas | Whitelist GGL, Sportwetten-Erlaubnis | LVSports Limited | 21.10.2024 |
| AdmiralBet | Whitelist GGL, Sportwetten-Erlaubnis | Greentube Betting Malta Limited | 09.10.2020 |
| bpremium | Whitelist GGL, Sportwetten-Erlaubnis | Ladbrokes (Deutschland) Limited | 09.10.2020 |
| NEO.bet | Whitelist GGL, Sportwetten-Erlaubnis | Greenvest Betting Limited | 09.10.2020 |
| Sportingbet | Whitelist GGL, Sportwetten-Erlaubnis | Sportingbet (Deutschland) Limited | 09.10.2020 |
| Sportwetten.de | Whitelist GGL, Sportwetten-Erlaubnis | NetX Betting Limited | 19.11.2020 |
| bwin | Whitelist GGL, Sportwetten-Erlaubnis | bwin (Deutschland) Limited | 09.10.2020 |
Was die Tabelle nicht zeigt: Die Folgeerlaubnisse, mit denen die GGL zwischen 2022 und 2024 die meisten dieser Anbieter neu genehmigte, sowie die jeweilige Handhabung der Wettsteuer. Wer sie wie trägt, steht im Text darunter.
888sport: Whitelist seit 2021, Steuer im Preis versteckt
Die 888 Germany Limited steht seit dem 30.06.2021 auf der Whitelist und hat am 15.12.2022 eine Folgeerlaubnis erhalten. Die 888 Holdings PLC mit Sitz in Gibraltar ist die börsennotierte Muttergesellschaft (London Stock Exchange, seit September 2005). Zur Frage, wie 888sport die Steuer weitergibt, schweigen die frei zugänglichen AGB im Detail, das Modell folgt aber dem Branchenüblichen: keine gesonderte Steuerposition auf dem Wettschein, dafür eine um den Steueranteil reduzierte Quote. Wer wissen will, wie viel auf dem konkreten Wettschein fehlt, muss die Einzelquote gegen den Marktmittelwert prüfen.
Für wen das passt: Für Spielende, die einen Börsennotierten Anbieter mit langer Whitelist-Geschichte suchen und keine Lust haben, jeden Wettschein auf einen separaten Steuerposten zu prüfen. Der Preis dafür ist eine im Quotenbild versteckte Marge.
Betano: Malta-Holder, deutsche Erlaubnis, klamme Quote bei kleinen Wetten
Die Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta, ist seit dem 19.02.2021 Inhaberin der deutschen Sportwetten-Erlaubnis (Folgeerlaubnis 16.12.2022). Betano gehört zu Kaizen Gaming, einem der größten europäischen Anbieter, und ist einer der wenigen in der Auswahl, die ihre Wettprogramm-Tiefe aktiv bewerben. Die Steuerhandhabung liegt nach Anbieterangaben im Quotenbild; eine eigene Steuerzeile auf dem Wettschein taucht nicht auf.
Für wen das passt: Für Spielende, die ein breites Wettprogramm schätzen – vor allem in den unteren Ligen und bei Live-Events – und bereit sind, eine um die Steuer bereinigte Quote in Kauf zu nehmen. Wer einzelne Quoten mit anderen Anbietern vergleicht, sieht den Unterschied.
Tiptorro: Tipico-Markenpartner im App-Store-Kleid
Die Torro Tec Limited (Malta) steht seit dem 30.06.2021 auf der Whitelist (Folgeerlaubnis 27.12.2022) und ist Betreiberin des Markenauftritts Tiptorro mit der App „Tiptorro“ im App Store. Tiptorro ist Tipicos Zweitmarke und teilt mit dieser das Wettprogramm, den Kundenservice und die Steuerlogik. Die Wettsteuer erscheint auf dem Wettschein in der Regel als Quotenabschlag – der Bruttoeinsatz bleibt unangetastet, die angebotene Quote ist um den Steueranteil reduziert.
Für wen das passt: Wer mit einem Tipico-Login auch auf einer Zweitmarke spielen möchte oder eine separate App für die Livespiele bevorzugt. Der Clou: Wer ein Konto bei Tipico hat, hat aus deutscher Sicht dasselbe Produkt. Wer Quoten vergleicht, sollte Tiptorro gegen Tipico halten, dann zeigt sich, ob die Marke einen eigenen Mehrwert bietet.
LeoVegas: jüngste Erlaubnis der Auswahl, mobiles Live-Programm im Vordergrund
LVSports Limited steht seit dem 21.10.2024 auf der Whitelist – die jüngste Ersterlaubnis in der Auswahl. Für virtuelle Automatenspiele (slots.leovegas.de) gilt eine separate Erlaubnis seit dem 27.02.2023. LeoVegas ist als Mobile-first-Marke bekannt und hat ihren Sportwetten-Auftritt erst seit der GGL-Erlaubnis schrittweise ausgebaut. Über die konkrete Steuerhandhabung schweigen die öffentlichen Hilfeseiten; nach Branchenstandard ist mit einem im Quotenbild eingepreisten Steueranteil zu rechnen, nicht mit einem separaten Posten.
Für wen das passt: Für Spielende, die ohnehin ein Casino-Konto bei LeoVegas führen und das Sportwetten-Angebot im selben Login mitnutzen wollen. Wer eine etablierte Marke mit langer deutscher Geschichte sucht, ist bei einem Anbieter mit Ersterlaubnis 2024 an der falschen Adresse.
AdmiralBet: älteste Erlaubnis in der Auswahl, österreichische Wurzeln
Greentube Betting Malta Limited hält die deutsche Sportwetten-Erlaubnis seit dem 09.10.2020, mit Folgeerlaubnissen vom 13.12.2022 und 29.07.2024. Für virtuelle Automatenspiele gibt es eine separate Erlaubnis seit dem 28.09.2022. AdmiralBet ist eng mit der österreichischen Novomatic-Gruppe verbunden und in mehreren europäischen Märkten aktiv. Die Wettsteuer fließt nach Anbieterangaben in die Quote ein; Spielende sehen keine gesonderte Steuerposition auf dem Wettschein.
Für wen das passt: Für Spielende mit Faible für österreichische Wettanbieter und alle, denen das breite Bonusprogramm wichtig ist. Wer einen dauerhaft besseren Quotenmittelwert sucht, muss die Anbieter der Auswahl im Einzelfall vergleichen.
bpremium: ENtain-Marke mit deutscher Erlaubnis, Auszahlungsgebühr beim Weg
Ladbrokes (Deutschland) Limited führt die Whitelist-Erlaubnis seit dem 09.10.2020 (Folgeerlaubnis 21.12.2022). bpremium gehört zur Entain-Gruppe, einem der größten börsennotierten Glücksspielkonzerne weltweit. Bei Auszahlungen in Euro innerhalb des SEPA-Raums fallen die regulären Inlandsgebühren der Banken an – auf die der Anbieter keinen Einfluss hat. Zur konkreten Steuerhandhabung schweigen die Hilfeseiten; auch hier ist vom Branchenstandard eines im Quotenbild eingepreisten Steueranteils auszugehen.
Für wen das passt: Für Spielende, die einen Teil der Entain-Markenfamilie schon kennen und auf einheitliche Kontoführung Wert legen. Wer Bankgebühren beim Auszahlen scheut, sollte den Weg zur Bank prüfen, bevor er einzahlt.
NEO.bet: deutsch-portugiesische Wurzeln, Steuer im Preis
Greenvest Betting Limited hält die Erlaubnis seit dem 09.10.2020 (Folgeerlaubnis 22.12.2022). NEO.bet ist aus einer portugiesischen Holdingstruktur hervorgegangen und in mehreren europäischen Märkten aktiv. Die Wettsteuer ist im Quotenbild eingepreist; auf dem Wettschein gibt es keinen separaten Posten. NEO.bet spricht Spielende an, die einen kleinen Anbieter mit etwas weniger Marketing-Glanz suchen als die Branchengrößen.
Für wen das passt: Für Spielende, die einen weniger überlaufenen Anbieter schätzen und wissen, dass die Quote bereits die Steuer trägt. Wer jedes Ereignis als Livewette spielen will, sollte das Live-Programm vorher prüfen.
Sportingbet: 5 % auf den Gewinn, eigene Spielregeln
Sportingbet (Deutschland) Limited steht seit dem 09.10.2020 auf der Whitelist (Folgeerlaubnis 21.12.2022). In den Wettregeln nennt Sportingbet eine Steuer von 5 % nach § 17 RennwLottG und behält bei gewonnenen Wetten 5 % des Bruttogewinns (Einsatz × Quote) ein. Das ist das im Folgenden ausführlich dargestellte Modell des Gewinnabzugs – jeder einzelne Gewinn wird vor der Auszahlung um 5 % gekürzt. Cash-Out-Gewinne sind nach den AGB ausgenommen.
Für wen das passt: Für Spielende, die ohnehin viele Wetten verlieren, weil sie gar nicht auszahlen. Wer oft gewinnt, der verliert den höchsten Anteil beim erfolgreichsten Buchmacher der Auswahl. Wer mit kleinen Einsätzen experimentiert, ist fein raus; wer große Gewinne erwartet, sollte nachrechnen.
Sportwetten.de: 0 % Wettsteuer auf dem Wettschein, dafür Mindestbeträge
NetX Betting Limited hält die Erlaubnis seit dem 19.11.2020 (Folgeerlaubnis 16.12.2022). Sportwetten.de fällt als Marke mit dem Wort „sportwetten“ im Namen auf und ist im deutschen Markt überproportional sichtbar. Wer im Wettschein eine Zahlungsmethode wählt, findet Kundenkarte, PayPal, Sofortüberweisung (Trustly), Kreditkarte (Visa/Mastercard), Banküberweisung, Skrill und Aircash – alle ohne Gebühr, alle sofort verfügbar; Mindesteinzahlung 10,00 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet. Wie Sportwetten.de die 5,3 % konkret trägt, geht aus den Hilfeseiten nicht eindeutig hervor; die Werbung mit „ohne Wettsteuer“ bezieht sich auf den Wettschein, nicht auf die Marge.
Für wen das passt: Für Spielende, die eine breite Zahlungsmittelpalette erwarten und keinen extra Posten auf dem Wettschein sehen wollen. Die Kehrseite ist, dass die Marge irgendwo steckt – meistens in der Quote.
bwin: Branchengröße mit langer Whitelist-Geschichte
bwin (Deutschland) Limited mit Sitz in Gzira, Malta, steht seit dem 09.10.2020 auf der Whitelist (Folgeerlaubnis 23.12.2022). bwin gehört zur Entain-Gruppe (ehemals GVC Holdings) und ist einer der bekanntesten europäischen Markennamen. Zur Steuerhandhabung schweigen die Hilfeseiten in den dokumentierten Bereichen; vom Branchenstandard eines im Quotenbild eingepreisten Steueranteils ist auszugehen.
Für wen das passt: Für Spielende, die auf eine große Marke mit breitem Wettprogramm und Livewetten-Tiefe setzen und wissen, dass die Wettsteuer in der Quote steckt.
Was die Sportwettensteuer konkret kostet: ein Rechenbeispiel
Angenommen wird eine Einzelwette mit 100 € Einsatz, Quote 2,00, der gesamte Einsatz wird gewettet. Das ist kein aus dem Markt zitiertes Angebot, sondern eine Rechengröße, um die Mechanik sichtbar zu machen.
Ohne Wettsteuer würde eine gewonnene Wette 200 € auszahlen – 100 € Einsatz zurück, 100 € Gewinn.
Modell 1: Anbieter trägt die Steuer vollständig. Einsatz 100 €, Quote 2,00, Gewinn 200 €. Davon gehen 5,03 % des Bruttoeinsatzes an das Finanzamt (5,3 % × 100 / 105,3 = 4,79 €), bezahlt vom Anbieter. Der Spielende erhält 200 € ausgezahlt – 100 € Einsatz zurück, 100 € Nettogewinn.
Modell 2: Quotenabschlag um 5,3 %. Einsatz 100 €, Quote 1,8945 (= 2,00 × 0,947), Gewinn 189,45 €. Der Spielende erhält 100 € Einsatz zurück und 89,45 € Nettogewinn. Der Verlust gegenüber Modell 1 beträgt rund 10,55 €.
Modell 3: Abzug vom Gewinn um 5 % (wie es Sportingbet nach seinen Regeln handhabt). Einsatz 100 €, Quote 2,00, Bruttogewinn 200 €, abzüglich 5 % = 10 €, ausgezahlt 190 €. Der Spielende erhält 100 € Einsatz zurück und 90 € Nettogewinn.
Modell 4: Ausweis beim Einsatz (wie es Wettarena nennt). Einsatz brutto 105,30 €, davon 5,30 € Steuer und 100,00 € Nettoeinsatz. Quote 2,00 auf den Nettoeinsatz, Gewinn 200 €. Ausgezahlt 200 €, der Bruttoeinsatz war 105,30 €, der Nettoeinsatz 100 €, der Steueranteil 5,30 €.
Was die Beispiele zeigen: In allen Modellen landen zwischen 189 € und 200 € auf dem Konto, je nachdem, an welcher Stelle der Anbieter den Hebel ansetzt. Modell 1 kostet den Anbieter am meisten, Modell 2 und 3 verteilen die Last auf den Spielenden – bei Modell 4 zahlt der Spielende die Steuer schon vor der Wette. Wer wissen will, was auf seinem Wettschein steht, muss die AGB des konkreten Anbieters lesen, nicht den Werbebanner.
Warum „0 % Wettsteuer“ nicht „0 € Verlust“ bedeutet
Die Werbung mit „0 % Wettsteuer“ bezieht sich ausschließlich auf den Mechanismus: Es wird nichts zusätzlich vom Einsatz oder vom Gewinn abgezogen. Sie sagt nichts über die Marge, die der Buchmacher in jede Quote einbaut. Eine Quote von 2,00 auf einen Münzwurf (50 % Wahrscheinlichkeit) hätte eine Auszahlungsquote von 100 % und keinen Buchmachermorgen. Eine reale Quote von 1,85 auf denselben Münzwurf hätte eine Auszahlungsquote von 92,5 % und einen Buchmachermorgen von 7,5 %. Im Quotenbild versteckt sich also mehr, als die Werbung preisgibt.
Im deutschen Markt bewegen sich die Buchmachermorgen grob zwischen 4 % und 7 %, je nach Sportart und Markt. Fußball-1X2-Märkte tendieren zu niedrigeren Morgen, exotischere Märkte zu höheren. Wer das Quotenbild mehrerer Anbieter vergleicht, sieht, wo der Anbieter die Spanne zwischen „0 % Wettsteuer“ und der tatsächlichen Marge versteckt. Anbieter mit hohem Marketingaufwand für „0 % Steuer“ haben oft eine konservativere Quote als Anbieter, die ihre Steuer offen ausweisen.
Kurz: Wer „0 % Wettsteuer“ liest, sollte den Blick auf die Quote richten, nicht auf den vermiedenen Abzug.
Rechtlicher Rahmen: GGL, Whitelist und was fehlt, wenn sie fehlt
Die Gemeinsame Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale) ist seit dem 1. Juli 2021 die zentrale Aufsichtsbehörde für Glücksspiel in Deutschland. Sie erteilt die bundesweite Erlaubnis zur Veranstaltung und Vermittlung von Sportwetten im Internet nach § 9a Abs. 1 Nr. 3, § 27f Abs. 1 Glücksspielstaatsvertrag (GlüStV 2021). Die amtliche Whitelist nach § 9 Abs. 8 GlüStV ist der einzige Lackmustest für eine Erlaubnis. Die in dieser Seite verwendete Liste hat den Stand 02.10.2026 und führt 27 Inhaber mit Sportwetten-Erlaubnis (zwei davon zusätzlich mit Pferdewetten-Erlaubnis) sowie drei reine Pferdewetten-Inhaber.
Eine erste Erlaubnis läuft nach § 4c Abs. 1 GlüStV fünf Jahre, Folgeerlaubnisse entsprechend kürzer oder gleich lang. Die Whitelist zeigt nur das Datum der Erteilung, kein Enddatum. Wer auf der Whitelist steht, hat in Deutschland verkehrsfähige Sportwetten-Erlaubnis – eingeschränkt auf die Domain, die im Eintrag genannt ist. Wer dort nicht steht, hat keine Erlaubnis.
Bei BGH Az. I ZR 90/23 hat der Bundesgerichtshof dem EuGH am 25.07.2024 die Frage vorgelegt, ob die Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht. Ein Kläger fordert von Tipico mehr als 3.700 € aus Verlusten der Jahre 2013 bis 2018 zurück. Die Schlussanträge des EuGH-Generalanwalts Nicholas Emiliou vom 19.03.2026 (Rechtssache C-530/24) halten es grundsätzlich für möglich, nicht zugelassene Sportwettenanbieter zur Rückzahlung verlorener Einsätze zu verpflichten – Ausnahme nur, wenn Behörden zugesichert haben, die Erlaubnispflicht vorübergehend nicht durchzusetzen. Wer bei einem Anbieter ohne deutsche Erlaubnis spielt, spielt auf eigenes Risiko, und das Risiko schließt die Rückforderung mit ein.
Die GGL hat am 17.09.2026 Verbraucher ausdrücklich vor illegalen Angeboten „wie etwa Platincasino“ gewarnt und einen Vollzugserfolg im „Milliardenbereich“ gemeldet. Parallel laufen Zahlungs- und Netzsperren nach § 9 GlüStV, mit denen die Aufsicht den Geldfluss und den Zugang unterbindet. Wer auf der falschen Seite der Whitelist steht, bekommt im Zweifel kein Geld zurück.
Was darf gewettet werden – und was nicht
Der GGL ist das Wettprogramm nach § 21 Abs. 5 GlüStV vorbehalten. Livewetten nach § 21 Abs. 4 sind während eines laufenden Ereignisses nur auf das Endergebnis oder auf Komponenten erlaubt, die selten genug sind, um nicht ins Wetten auf Einzelaktionen zu kippen – nächstes Tor im Fußball ja, nächster Punkt im Tennis nein, nächster Korb im Basketball nein. Von der Wette ausgeschlossen sind Ereignisse mit überwiegend Minderjährigen oder Amateursport (GGL-Praxis: Fußball unterhalb der 3. Liga zählt als Amateur), manipulationsanfällige Wetten und Wetten auf Regelverstöße oder deren Sanktionierung. Wetten auf soziale oder politische Ereignisse sind nicht zulässig.
Wichtig zur Abgrenzung: Esports ist nach GGL-Position kein Sport und damit in Deutschland nicht wettbar – keine lizenzierten Esports-Wetten. Virtuelle Sportwetten sind rechtlich nicht etabliert; konkrete Aussagen hierzu sind nicht belastbar. Cash Out ist weder gesetzlich noch von der GGL speziell geregelt; es ist ein reines Anbieter-Feature und steht in den AGB des jeweiligen Buchmachers.
Gewinne werden erst nach dem offiziellen Ende des Ereignisses ausgezahlt. Eine gesetzliche Einsatzobergrenze pro Wette gibt es im Sportwettenrecht nicht – die 1.000 € pro Monat sind ein Einzahlungslimit, kein Wettlimit.
Spielerschutz: was von der Steuer unberührt bleibt
Werbung mit „0 % Wettsteuer“ ändert weder das Verlust- noch das Manipulationsrisiko. Der GGL-Rahmen zum Spielerschutz gilt unabhängig davon, ob der Anbieter die Steuer trägt, auf die Quote schlägt oder sie offen ausweist.
Teilnehmen darf, wer 18 Jahre oder älter ist (§ 4 Abs. 3 GlüStV). Pro Anbieter ist ein Konto mit vollständiger Verifizierung zugelassen (§ 6a); bis zur Verifizierung darf maximal 72 Stunden mit einem Einzahlungslimit von 100 € und ohne Auszahlung gespielt werden. Das bundesweite Einzahlungslimit liegt nach § 6c Abs. 1 bei 1.000 € pro Kalendermonat über alle Anbieter hinweg, durchgesetzt über die LUGAS-Limitdatei. Anbieter dürfen für einen einzelnen Spielenden ein höheres Limit setzen (bis 10.000 €, in der Spanne 10.000 €–30.000 € für maximal 1 % der aktiven Spielenden), aber nur gegen nachgewiesene wirtschaftliche Leistungsfähigkeit – eine Selbsterklärung reicht nicht. Senkungen gelten sofort, Erhöhungen frühestens nach sieben Tagen.
Paralleles Spielen bei mehreren Anbietern gleichzeitig ist nach § 6h GlüStV über die Aktivitätsdatei LUGAS unterbunden. OASIS nach §§ 8, 8a ist die bundesweite Sperrdatei, die bei Registrierung und Login geprüft wird; eine Selbstausschluss-Sperre dauert mindestens drei Monate, wenn der Spielende einen Zeitraum nennt, sonst mindestens ein Jahr. Der Panikbutton nach § 6i Abs. 3 löst eine sofortige 24-Stunden-Sperre aus. Offshore-Anbieter sind an OASIS und LUGAS nicht angeschlossen.
Zahlungen laufen nach § 6b Abs. 4 nur über ein Zahlungskonto im eigenen Namen bei einem Geldwäschegesetz-pflichtigen Institut; anonyme Zahlungsmittel sind nicht erlaubt. Das ist der Mechanismus, der Kryptowährungen und anonyme Prepaid-Karten aus den lizenzierten deutschen Wetten heraushält. Spielerguthaben liegen auf einem insolvenzgeschützten Treuhandkonto; bei Kontoschließung wird der Saldo innerhalb von fünf Werktagen ohne Gebühr ausgezahlt (§ 6b Abs. 6-7).
Wer auf einer lizenzierten Plattform spielt, bekommt diese Sicherheiten. Wer woanders spielt, bekommt sie nicht – und muss sich fragen, was im Zweifel auf dem Spiel steht.
Wer was trägt: die vier Modelle im Überblick
| Modell | Einsatz | Quote | Auszahlung bei Quote 2,00 | Wer zahlt |
|---|---|---|---|---|
| Anbieter trägt | 100 € | 2,00 | 200 € | Anbieter (Marge schrumpft um 5,03 %) |
| Quotenabschlag | 100 € | ca. 1,89 | 189,45 € | Spielende (verringerter Gewinn) |
| Abzug vom Gewinn | 100 € | 2,00 | 190 € (5 % abgezogen) | Spielende (nur im Gewinnfall) |
| Ausweis beim Einsatz | 105,30 € brutto, 100 € netto | 2,00 auf netto | 200 € | Spielende (höherer Bruttoeinsatz) |
Die Beispiele zeigen das Spektrum, nicht die Realität jedes Anbieters. Welcher Anbieter welches Modell fährt, steht in dessen AGB und Hilfeseiten – und sollte dort nachgelesen werden, bevor ein Wettschein abgegeben wird.
Wer auf der Whitelist steht, aber laut wirbt – und wer schweigt
Von den zehn Anbietern in dieser Auswahl werben Winamax („0 % Wettsteuer und die besten Quoten“), ODDSET („weder Einsatz noch Gewinn mit Steuerabzug belegt“), Interwetten („Sportwettensteuer wird von Interwetten getragen, Quotenabschlag 5,3 %“), Wettarena („5,3 % des Spieleinsatzes inkl. Steuer, gesondert ausgewiesen“) und Betway („Wettsteuer als eigener Posten auf dem Wettschein“) besonders aktiv mit dem Steuerthema. ODDSET geht besonders weit: Der Anbieter spricht von „echten Quoten“ ohne jeden Abzug.
Was die Werbung verschweigt: Auch beim „Anbieter trägt die Steuer“-Modell zahlt der Anbieter 5,03 % aus seiner Marge – und diese Marge ist im Quotenbild versteckt. Wer die Steuer trägt, ist Marketing. Was die Quote kostet, ist entscheidend.
Wie die Werbung funktioniert und warum sie funktioniert
Das Marketing mit „0 % Wettsteuer“ zielt auf das ungute Gefühl vieler Spielender, dass ihnen heimlich Geld abgezogen wird. Wer einmal erlebt hat, wie bei einem Konkurrenzanbieter der Gewinn um 5 % gekürzt wurde, verlässt das Angebot mit dem Eindruck, „die haben mich betrogen“. Die Werbung der „0 %-Anbieter“ verspricht, genau das nicht zu tun. Was sie verspricht, hält sie oft – gemessen am vermiedenen Abzug. Was sie nicht verspricht, ist die niedrige Marge, die sie im Gegenzug einkalkuliert.
Es ist das alte Spiel: Wer mit dem Finger auf den Mitbewerber zeigt, lenkt vom eigenen Quotenbild ab. Wer das Quotenbild prüft – am einfachsten über einen Vergleich mehrerer Anbieter für denselben Markt – sieht, wo die Marge wirklich versteckt ist.
Wo deutsche Erlaubnis aufhört: Anbieter ohne Whitelist
Eine Lizenz aus Curaçao, Anjouan oder Malta hat in Deutschland keine Wirkung. Sie macht den Anbieter nicht zu einem „Anbieter ohne Steuer“, sondern zu einem Anbieter ohne deutsche Aufsicht. Er schuldet die Wettsteuer nicht nach §§ 16-25 RennwLottG – aber er schuldet sie auch niemandem in Deutschland. Im Gegenzug fehlt OASIS, LUGAS, die 1.000-€-Monatsgrenze, die Verifizierungspflicht und die Auszahlung an ein eigenes Bankkonto.
Die GGL kann bei Offshore-Anbietern nur über Druck auf Zahlungsdienstleister und über Netzsperren vorgehen, nicht über die Lizenz selbst. Genau das hat sie in den letzten Jahren mehrfach getan – mit Erfolg, gemessen an den Vollzugsmeldungen. Wer auf einer nicht zugelassenen Plattform spielt, hilft mit, dass die Werbung aus Klick entsteht, mit der diese Plattform bewarb – und mit, dass die nötige Aufsicht in Deutschland teurer wird.
Es gibt keine Statistik darüber, wie viele Spielende in Deutschland jährlich versuchen, ihre Einsätze aus illegalen Plattformen zurückzuholen. Was es gibt, sind einzelne Klagen, die der BGH durchgewunken hat (Az. I ZR 90/23) und deren Ausgang der EuGH noch in der Sache entscheiden muss. Wer auf eigenes Risiko spielt, sollte das Risiko kennen: Es schließt die Rückforderung mit ein.
Anbieter im Profil: die wichtigsten Daten je Buchmacher
| Anbieter | Erlaubnis seit | Folgeerlaubnis | Steuerbehandlung laut AGB |
|---|---|---|---|
| 888sport | 30.06.2021 | 15.12.2022 | nicht im Detail dokumentiert |
| Betano | 19.02.2021 | 16.12.2022 | im Quotenbild eingepreist |
| Tiptorro | 30.06.2021 | 27.12.2022 | Quotenabschlag (Tipico-Standard) |
| LeoVegas | 21.10.2024 | – | im Quotenbild eingepreist |
| AdmiralBet | 09.10.2020 | 13.12.2022, 29.07.2024 | im Quotenbild eingepreist |
| bpremium | 09.10.2020 | 21.12.2022 | Bankgebühren beim Auszahlen möglich |
| NEO.bet | 09.10.2020 | 22.12.2022 | im Quotenbild eingepreist |
| Sportingbet | 09.10.2020 | 21.12.2022 | 5 % vom Bruttogewinn |
| Sportwetten.de | 19.11.2020 | 16.12.2022 | breite Zahlungsmittel, kein gesonderter Posten |
| bwin | 09.10.2020 | 23.12.2022 | im Quotenbild eingepreist |
Die Spalte „Steuerbehandlung laut AGB“ ist ehrlich benannt: Wo die AGB keine eindeutige Aussage treffen, steht das auch so.
Wirtschaftliche Einordnung der Wettsteuer
Die Steuereinnahmen aus Sportwetten beliefen sich in Deutschland im Jahr 2023 auf 409 Millionen Euro – 5,2 % weniger als im Vorjahr, aber 116,8 % mehr als zehn Jahre zuvor (189 Mio. € 2013). Die Wettsteuer wird seit dem 1. Juli 2012 erhoben. Die gesamten Steuereinnahmen aus Glücksspiel betrugen 2023 rund 2,48 Mrd. € (–3,6 % gegenüber Vorjahr), davon entfielen 71 % auf die Lotteriesteuer (1,77 Mrd. €).
Diese Zahl erklärt, warum die Frage „Wer zahlt die Wettsteuer?“ eine größere Debatte ist, als der einzelne Wettschein vermuten lässt: Sie ist ein nennenswerter Posten im Bundeshaushalt. Sie ist auch ein Hebel für die Aufsicht: Wer die Steuer einnimmt, will sie nicht verlieren.
Was beim Blick auf die Werbung zu prüfen ist
Drei Fragen, die jeder Wettschein-Werbung standhalten sollte:
- Steht auf dem Wettschein ein extra Posten „Wettsteuer“? Wenn ja, weiß man, was man zahlt. Wenn nein, steckt der Anteil in der Quote – ohne eindeutige Bezifferung.
- Was sagt der Anbieter in den AGB? Interwetten, Sportingbet, Wettarena und ODDSET formulieren es explizit. Wer dort nichts findet, schweigt nicht aus Zufall.
- Wie hoch ist die Quote im Vergleich? Eine Quote von 2,00 statt 1,90 unterscheidet den Anbieter, der die Steuer schluckt, vom Anbieter, der sie einpreist. Drei verglichene Anbieter zeigen die Spanne.
Was die Werbung nicht leisten kann: Sie kann dem Spielenden nicht die Frage abnehmen, ob er überhaupt spielen will. Sie kann nur klarer machen, was er dafür zahlt.
Ausblick: was sich ändern könnte
Die Wettsteuer ist eine Bundessteuer; ihre Sätze und ihre Bemessungsgrundlage stehen im Rennwett- und Lotteriegesetz. Änderungen daran brauchen eine Gesetzesnovelle. Solange der Satz bei 5,3 % bleibt, bleibt das Marketing mit „0 %“ ein Verteilungsmodell – keine Ersparnis, sondern eine Frage der Buchführung. Solange die GGL ihre Linie durchhält, bleibt die Whitelist der Lackmustest: Wer dort steht, ist erlaubt; wer dort fehlt, ist es nicht.
Was sich schneller ändert, sind die AGB der Anbieter. Wer einen Anbieter in Betracht zieht, sollte die Hilfeseiten zur Wettsteuer vor der ersten Einzahlung lesen – nicht weil der Anbieter sie ständig ändert, sondern weil sie präziser sagen, was passiert, als jeder Werbebanner es könnte.
Häufig gestellte Fragen
Wie hoch ist die Sportwettensteuer in Deutschland, und auf welche Bezugsgröße wird sie berechnet?
Die Sportwettensteuer beträgt nach § 17 Rennwett- und Lotteriegesetz 5,3 % der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“, was rund 5,03 % des ausgezahlten Einsatzes entspricht. Die Steuer wird beim Veranstalter der Wette erhoben, nicht beim Spielenden. Welcher Anbieter sie wie weitergibt, steht in dessen AGB und kann von Quote zu Quote sehr unterschiedlich aussehen.
Wer schuldet die Sportwettensteuer, der Anbieter oder die Spielenden?
Die Steuer schuldet der Veranstalter der Wette (§ 19 RennwLottG). Der Spielende schuldet sie nicht und zahlt sie auch nicht direkt. Was die Spielenden sehen, ist die Weitergabe: ein Quotenabschlag, ein Abzug vom Gewinn oder ein Aufschlag auf den Einsatz. Wer „Wettsteuer“ auf dem Wettschein sieht, sieht in der Regel eine bereits weitergereichte Steuer, nicht eine eigene Schuld.
Was bedeutet Werbung mit „0 % Wettsteuer“ für Quote und Auszahlung?
„0 % Wettsteuer“ heißt, dass der Anbieter die Steuer nicht offen an die Spielenden weitergibt – weder als Aufschlag auf den Einsatz noch als Abzug vom Gewinn. Die Steuer kann trotzdem im Quotenbild versteckt sein. Wer das prüfen will, vergleicht die Quote mit der derselben Wette bei einem Anbieter, der die Steuer offen ausweist; liegt die Quote spürbar niedriger, ist die Marge der Preis des Werbeversprechens.
Wie wird ein Gewinn berechnet, wenn der Anbieter einen Quotenabschlag von 5,3 % vornimmt?
Bei einem Einsatz von 100 € und einer ursprünglichen Quote von 2,00 ergibt ein Quotenabschlag von 5,3 % eine angepasste Quote von etwa 1,8945. Der Gewinn im Erfolgsfall liegt bei rund 189,45 € – etwa 10,55 € weniger als ohne Abschlag. Das Beispiel ist eine Rechengröße, kein aus dem Markt zitiertes Angebot; tarifiert wird die Wette mit der Quote, die der Anbieter tatsächlich anbietet.
Warum bieten Seiten ohne deutsche Erlaubnis Wetten ohne Steuer an, und was fehlt dort?
Eine Lizenz aus Curaçao, Anjouan oder Malta begründet keine deutsche Aufsicht. Die Anbieter können die Wettsteuer nicht erheben, weil sie niemand in Deutschland dazu verpflichtet; sie bieten sie aber auch nicht an, weil das nicht geht. Im Gegenzug fehlt OASIS, LUGAS, das 1.000-€-Monatslimit, die Verifizierungspflicht und die Auszahlung auf ein eigenes Bankkonto. Das ist der Preis der fehlenden Steuer – nicht ein Vorteil.
Seit wann wird die Sportwettensteuer in Deutschland erhoben?
Die Sportwettensteuer wird seit dem 1. Juli 2012 in Deutschland erhoben, basierend auf dem Rennwett- und Lotteriegesetz. Ihre Sätze und ihre Bemessungsgrundlage sind seitdem mehrfach angepasst worden; der aktuelle Satz von 5,3 % gilt seit den letzten Novellen.
Lizenz – paymentwetten-de
Content created by the «paymentwetten-de» team
